会社の役員や従業員が出張をした場合、その出張には様々な支出が伴います。たとえば、出張先までの交通費や出張先の宿泊費、出張に伴って発生する様々な雑費(日当など)です。なお「日当」とは出張をした役員や従業員に支払われる給与のことではありません。出張をした役員や従業員にはこれらの出張費(交通費、宿泊費、日当等)とは別に給与は支払われるということです。
これらの出張費の処理として考えられるのが実費精算です。実費精算とは、出張をした人が出張により生じた様々な経費を領収書として残し、出張から帰ってきた時に経理に領収書を提出して返金してもらう方法です。また出張前に出張費の概算額を渡されて、出張後に精算するということも考えられます。
しかし、この方法によると「経理の領収書の処理が膨大になる」「領収書に記載された支出が本当に出張のために必要な支出であったのか」「出張を行う者によって出張費に差が出て、出張を行った者との間で公平が図れない」などの問題点があります。
そこでこれらの支給額を定額支給にする方法というのが考えられます。つまり、交通費や宿泊費、日当などを予めいくらにするかを社内ルールとして定めておいて、その社内ルールに従った額を支給するという方法です。
たとえば出張のためにあらかじめ「交通費10000円、宿泊費20000円、日当等5000円」を定額支給し、実際に費やした額が「交通費8000円、宿泊費18000円、日当等4000円」である場合、定額支給した「交通費10000円、宿泊費20000円、日当等5000円」の合計額35000円を会社の旅費交通費とする方法です。
このような出張旅費をいくらにするかなどを社内ルールとして定めたものが「出張旅費規程」です。
「出張旅費規程」は出張旅費をいくらにするかなどを定める社内ルールなので、実費精算と実額支給を組み合わせることも可能です。たとえば「交通費は実費精算」で「宿泊費と日当などは定額支給」とするということです。上の例で言うと交通費(実費)8000円、宿泊費20000円(定額支給)、日当等5000円(定額支給)」の合計額33000円が会社の旅費交通費となります。
今回はこのような「出張旅費規程」について解説します。
出張旅費規程を定めない場合
たとえば、ある会社において旅費規程を設けず、実費精算をしていました。
そして当該会社の従業員Aが出張に出かけたとき、「交通費5000円(領収書あり)、宿泊費30000円(領収書あり)、と出張先の雑費として3000円(領収書あり)、2000円(領収書なし)」の出費を行いました。
出張から帰社後、経理にこれらの領収書を提示して精算してもらいました。この場合「交通費5000円(領収書あり)、宿泊費30000円(領収書あり)、と出張先の雑費として3000円(領収書あり)」については、会社において「旅費交通費」として経費計上が可能であり、従業員はこれらのお金を受け取っても非課税(つまり所得税や住民税、社会保険料などがかからない)と思われますが、領収書のない雑費2000円に関しては、経費として証明できない場合、会社において給与の支払いとなり、この2000円を受け取った従業員は給与所得として所得税や住民税、社会保険料などがかかると思われます。
出張旅費規程を定めず実費精算する場合、たとえば「宿泊費30000円は通常の宿泊費の範囲を超えて高すぎないか」という判断も曖昧になりがちですし、同じ会社の同僚が同じ主張先に出向いたときの宿泊費が20000円だったなら「なんであいつが出張に出向いたときに30000円もする所で宿泊する訳?不公平だ」という声も上がりそうですし、出張先での雑費としての支出が多く、何枚もの領収書を持ち帰り、経理に提出したなら、経理にとって余計な事務負担が生じていると言えるかもしれません。
このように旅費規程を定めずに実費精算をする場合、様々なデメリットがあるのです。
出張旅費規定を定める場合
たとえば、ある会社において旅費規程を定めていました。
そして従業員Bが出張に出かけました。
旅費規程の内容に沿って従業員Bの出張旅費は「交通費は実費精算、宿泊費は25000円の定額支給、日当は5000円の定額支給」となりました。よって出張前に会社から宿泊費25000円と日当5000円の支給を受けていました。
そして従業員Bは出張により「交通費5000円、宿泊費20000円、日当として2000円」を使いました。
交通費については会社から5000円の支給を受けて実費精算しました。他方、宿泊費の支給額25000円と実際の支出額20000円との差額である5000円、及び、日当の支給額5000円と実際の支出額2000円との差額である3000円は非課税で従業員Bは自分のものにできることになります。
もしも従業員Bの出張が実費精算なら、「交通費5000円、宿泊費20000円、日当2000円」の合計27000円が会社において旅費交通費となり、当該支給を受けた従業員Bは非課税で27000円を受け取ることになります(つまり、27000円は従業員Bの給与とならず、所得税や住民税、社会保険料はかかりません)。
しかし従業員Bは旅費規程に基づいて出張費の支給を受けているので、「交通費5000円、宿泊費25000円、日当5000円」の合計35000円が会社において旅費交通費となり、当該支給を受けた従業員Bは非課税で35000円を受け取れるため、実費精算より8000円多く受け取ることができます。
旅費規程に基づく従業員Bへの支給額35000円と実費精算に基づく従業員Bへの支給額27000円の差額8000円は「従業員Bが宿泊費として25000円を定額支給されたが、宿泊費を20000円に抑えたことによる差額5000円と、日当として5000円支給されたが実際の支出額は2000円だったことによる差額3000円の合計額」です。
出張旅費規程を定める目的
旅費規程は労働基準法89条に由来します。
労働基準法第89条では、就業規則に記載すべき事項を「絶対的必要記載事項」と「相対的必要記載事項」の2種類に分けています。
旅費規程はこのうちの「相対的必要記載事項」に該当するため、旅費規程を設けることは義務ではなく任意となっています。ただし、一度旅費規程を作成・運用した場合、就業規則の一部として取り扱われます。つまり旅費規程を定めたなら、会社の規則として守っていかなければならないということです。
それでは、このような旅費規程を作成・運用する会社の目的はどのようなものでしょうか。
旅費規程を設けることで、「①経理担当者の精算業務を軽減できる、②支給基準を明文化することで出張に出向く者同士の間での出張旅費の大小による不公平を是正できる、③あらかじめ支給基準を定めておくことで、出張のたびに個別の判断を行う必要がなくなり、会社として統一的かつ効率的な運用を行えるようになる、④通常、支給基準は社会通念上、適正と認められる範囲内でその価額が設定されていると考えられるため、適正な支給の範囲を超えて支給されることを多くの場合防ぐことができる」というメリットを受けることができます。実費精算だとこれらのメリットを享受できないのです。
これが旅費規程が定める主な目的です。
出張旅費規程を設けることで得られる税務上のメリットと注意点
✔出張旅費規程を設けることで得られる税務上のメリット
旅費規程を設けることで「法人税、所得税、住民税、社会保険料、消費税など」の面でメリットを受けることができます。
先ほどの旅費規程が適用された従業員Bの事例を用いて説明します。
従業員Bは旅費規程により、「交通費は実費精算、宿泊費は25000円の定額支給、日当は5000円の定額支給」ということでした。そして実際の支出額は「交通費5000円、宿泊費20000円、日当2000円」の合計27000円でした。
この場合「交通費の実額支給5000円と宿泊費の定額支給25000円、日当の定額支給5000円」の合計35000円が会社の旅費交通費となり、従業員は非課税で当該35000円を受け取ることができます。
もしも実費精算なら、実際の支出額27000円が会社の旅費交通費となり、従業員はこの27000円を非課税で受け取ることができます。
このように旅費規程に基づいた場合、実費精算の場合よりも8000円旅費交通費が多くなり、損金算入額が増えて、法人税を減額する効果があります。
また、この8000円は従業員Bの手元に残ることになりますが、この8000円は給与ではないため、当該8000円につき所得税、住民税は課税されません。そして当該8000円は社会保険料算定においても考慮されないため、社会保険料も増えません。通常会社が従業員に金銭を支払うということは「給与」にあたるため、金銭の受取につき所得税、住民税、社会保険料が課されますが、当該旅費規程に基づいて会社から従業員Bに支給された8000円には所得税、住民税、社会保険料が課されないのです。
また、通常会社が消費税につき仕入税額控除を行うには適格請求書(インボイス)を受け取る必要がありますが、旅費規程に基づき従業員Bに支給された5000円については適格請求書なしに仕入税額控除が認められます。これを「出張旅費等特例」と言います。ただし、国内出張の場合の日当のみ認められ、国外出張の場合の日当は不課税取引として仕入税額控除が認められません。
✔注意点
旅費規程を設ける理由は先ほどの①~④のとおりです。同時に旅費規程を設けることにより、上記のような税務上のメリットを受けることができます。
ここで注意しなければならないのが、旅費規程を設ける目的は「税務上のメリットを受けるためだけであって、それ以外の目的はない」という状態にしないことです。
このような心づもりで旅費規程を設けて運用していると、税務調査で否認されるリスクが高まるものと思われます。
あくまで旅費規程を設ける目的は①~④の目的を達成するためであり、それに付随して税務上のメリットを受けたという形にしておかなければならないと思います。
ここについてはユニバーサルミュージック事件が参考になると思われます。
ユニバーサルミュージック事件はある租税回避行為が法人税法132条の適用により否認できるかが争われた事件でした。結果としては法人税法132条の適用はなされず、租税回避行為が容認された事件です。
当該事件の判決文では、同族会社に租税回避の意思があることは客観的に認定されていましたが、同族会社がそのような租税回避行為を行った理由に租税回避目的以外に経済的な目的があったと認められたためでした。
つまり同族会社の行為は「租税回避目的を達成するための行為であると同時に、経済的な目的を達成するための行為」であると認定され、「同族会社の行為は確かに租税回避目的を達成するための行為だけれども、同時に経済的な目的を達成するための行為でもあったから、132条を適用できない」としたのです。
もしも当該同族会社の行為が、租税回避目的を達成するためだけの行為であり、経済的な目的を達成するための行為でなければ、132条の適用により租税回避行為は否認されていたと思われます。
このことを今回の旅費規程に落とし込むと、旅費規程の設定・運用が「税務上のメリットを受けるためであると同時に①~④の目的を達成するためのもの」であるなら、否認されるリスクは少ないのではないかと思われます。反対に旅費規程の設定・運用が「税務上のメリットを受けるためだけであり、①~④の目的を達成するためのものではない」のなら、否認されるリスクが高いのではないかと思われます。
「税務上のメリットを受ける意図の有無」と「①~④の目的達成の有無」を組み合わせると、以下のようになるのではないかと思われます。
「税務上のメリットを受ける意図有り」+「①~④の目的達成有り」→否認されるリスクが低い

「税務上のメリットを受ける意図有り」+「①~④の目的達成なし」→否認されるリスクが高い

「税務上のメリットを受ける意図なし」+「①~④の目的達成有り」→否認されるリスクが低い

「税務上のメリットを受ける意図なし」+「①~④の目的達成なし」→否認されるリスクが高い
以上により旅費規程を設定・運用するときは、「①~④の目的を達成するためであり、税務上のメリットを受けるのは付随的な効果にすぎない」と心得え、定額給付を行うときは社会通念上適切と認められる範囲で行うことが必要です。
出張旅費規程の作成
✔出張の定義を定める
旅費規程を作成するときは、まずは「出張」の定義を定めます。「出張」の定義は国によって定められているのではなく、会社ごとに「出張」の定義を定めます。
なぜなら一つ一つの会社ごとに、どこまでが出張でどこまでが出張でないのかはまちまちであり、一律に「出張」の定義を定めることができないからです。
たとえば、ある会社では「会社から30㎞以上離れた場所に行くことは非常にまれだから、会社から30㎞以上離れた場所にいくこと」を「出張」と定義したとします。しかし、ある別の会社では「会社から30㎞以上離れた場所に行くこと」は通常の仕事の範疇である場合、「会社から30㎞以上離れた場所に行くこと」を「出張」と定義するのは適切ではありません。
このように「出張」の定義は一つ一つの会社の事情に照らして、適切に設定されるものであるのです。
「出張」とは「泊りがけで遠方に行くこと」というイメージがありますが、旅費規程に定める「出張」の定義はそのようなイメージに縛られずに、会社の事情に照らして設定されるのです。
しかし、あまりにも業務実態とかけ離れた「出張」の定義は税務署から否認されるリスクがあります。
✔交通費の中身や宿泊費の上限、日当などの上限を設定
旅費規程に定める交通費や宿泊費、日当が社会通念上、適切な範囲を超えるものであるなら、そのような設定自体が税務署から否認されるリスクがあります。よってこれらの額の設定に当たっては、細心の注意を払う必要があります。
国内出張費の支給金額は、公的機関や業界団体の調査にもとづいた金額で設定するのが一般的です。調査データを根拠にした金額であれば、税務調査でも合理性を説明しやすくなります
国内出張の交通費は、原則として実費精算とするのが一般的です。ただし、グリーン車やビジネスクラスなど上位クラスの利用可否については、役職に応じた基準を旅費規程に明記する必要があります。
国内出張の宿泊費は、実務上実費精算の他に定額支給も行われています。当該宿泊費を定額支給する場合、公的機関や業界団体の調査に基づいて役職別に設定することが望まれます。
日当は定額支給を利用することが望まれます。額を決めるにあたっては、宿泊費と同様に公的機関や業界団体の調査に基づいて役職別に設定することが望まれます。
出張旅費規程を運用するにあたって残さなければならない証憑書類
旅費規程を運用するには、各出張の事実を証明するための証憑書類を整備して原則7年間保存する必要があります。具体的に保管が求められる書類は以下の通りです。
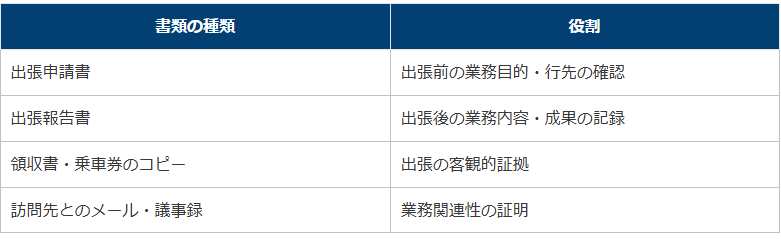
「出張旅費規程とは?作成するメリットや支給相場、手順を徹底解説」辻・本郷Navi参照
個人事業主でも出張旅費規程の作成・運用は認められる
旅費規程の作成・運用は法人のみならず個人事業主でも可能です。
ただし個人事業主への日当等については必要経費への算入は認められません。なぜなら個人事業主の場合は個人事業主が個人事業主に給与を支給するというものではなく、事業に係る収入から必要経費を差し引いた額が事業所得として個人事業主に帰属するものであり、日当等についても個人事業主から個人事業主へ支払われると考えることができないためであると思われます。
他方、従業員に対する日当等については必要経費への算入が認められます。これは個人事業主から従業員に対する給与の支給というものがあり、日当等についても同じように個人事業主から従業員への支給となるためです。
