非課税取引とは、消費税の課税要件を満たしながらも、法律の規定により消費税が課税されない取引のことです。
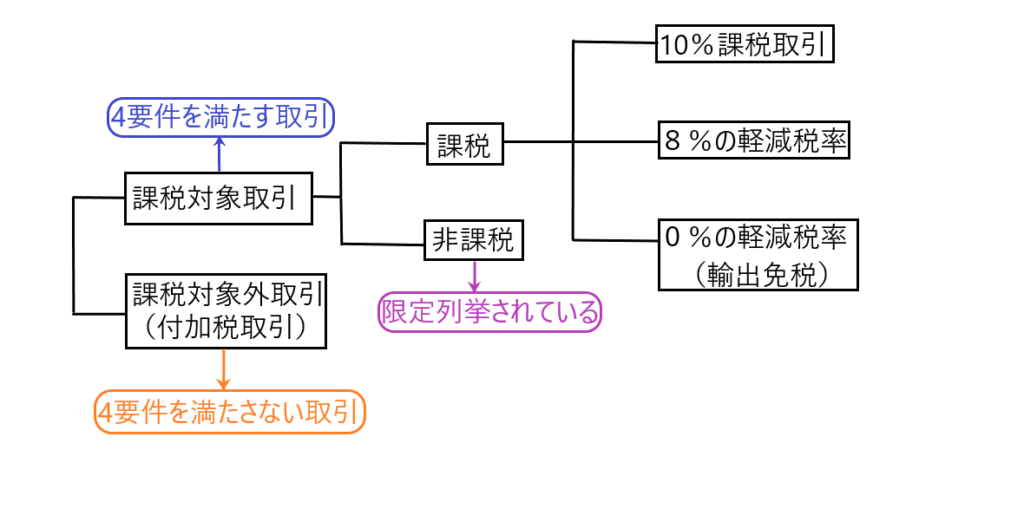
この非課税取引は、事業者間の取引過程に含まれると不具合が生じることがあります。
今回は、事業者間の取引過程に非課税取引が含まれた場合の不具合について、例題を示して説明します。
非課税取引とは
非課税取引とは、消費税の課税要件を満たしながらも、消費税が課税されない取引のことです。
非課税取引が行われた場合、当該取引の売主は非課税売上に係る課税仕入につき仕入税額控除することができないというルールになっています。
たとえば、AがCから商品を税込110円(税抜100円、消費税10円)を仕入れて、この商品をBに売り上げた場合に、AB間の取引が非課税取引に当たるならば、AB間の取引に消費税が課税されないとともに、AはCから商品を仕入れるにあたって支払った消費税額10円につき仕入税額控除できません。
つまり、Aは消費者ではないにもかかわらず、消費税額10円を形式上負担することになります。
これが非課税取引のルールです。
非課税取引により生じる不具合
✔具体例と前提条件
これについては、以下の具体例を用いて説明します。
製造業者Cが製造した製品甲を卸売業者Aに販売し、卸売業者Aはこれを小売業者Bに販売しました。その後、小売業者Bは当該製品甲を最終消費者に販売しました。
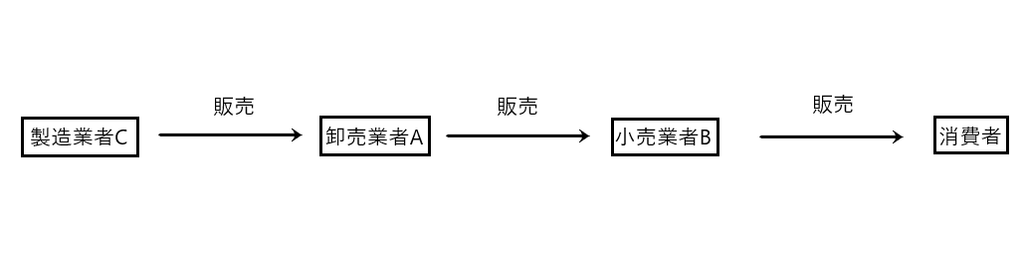
続いて前提条件です。
・製造業者Cは卸売業者Aに甲製品を税込880円(税抜800円、消費税80円)で販売した
・卸売業者AはCからの仕入とBに対する売上を通じて「200円」の利益を確保する
・小売業者BはAからの仕入と消費者に対する売上を通じて「300円」の利益を確保する
・事業者であるC、A、Bは消費税の負担を自ら負うようなことはせず、正当な利益を確保している
そして以下の①~④の4パターンを示して説明していきます。
➀ すべての取引が「課税取引」である場合
➁ Bと消費者の取引が「非課税取引」であり、他の取引は「課税取引」である場合
➂ Bと消費者の取引が「非課税取引」であり、他の取引は「課税取引」である場合で、かつBの消費者に対する販売価格が1300円で固定されている場合
➃ A・B間の取引が「非課税取引」であり、他の取引は「課税取引」である場合
✔➀ すべての取引が「課税取引」である場合
上記の具体例の取引の全てが「課税取引」である場合、以下の図のようになります。
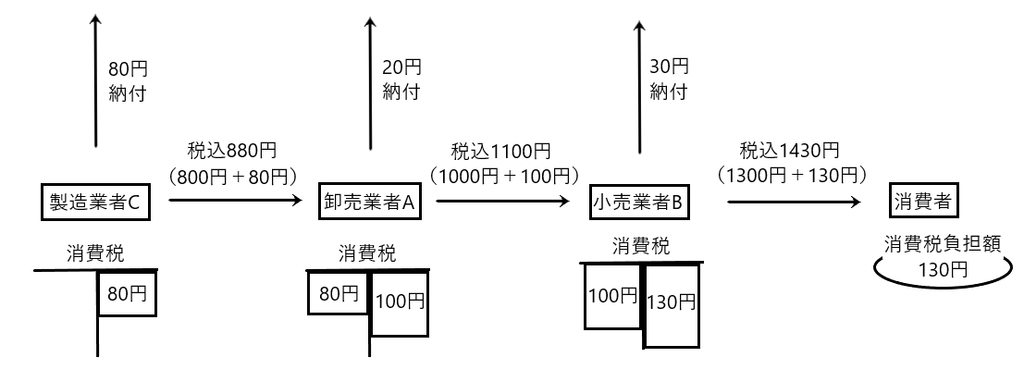
Aは200円の利益を確保するために、仕入価格800円(税抜)に200円の利益を乗せて、税抜1000円(税込1100円)で販売すればよいことになります。そうするとAは入出金ベースで「1100円の入金と880円の出金」があるため320円が手元に残り、消費税納税額20円(100円ー80円)を納付することで利益200円を残すことができます。
Bは300円の利益を確保するために、仕入価格1000円(税抜)に300円の利益を乗せて税抜1300円(税込1430円)で販売すればよいことになります。そうするとBは入出金ベースで「1430円の入金と1100円の出金」があるため330円が手元に残り、消費税納税額30円(130円ー100円)を納付することで利益300円を残すことができます。
消費者の消費税負担額は130円であり、国に納付された消費税は「C80円+A20円+B30円=130円」となり、消費者の消費税負担額130円が適正に国に納付されていることになります。
✔② Bと消費者の取引が「非課税取引」であり、他の取引は「課税取引」である場合
Bと消費者の取引が「非課税取引」であり、他の取引は「課税取引」である場合、以下の図のようになります。
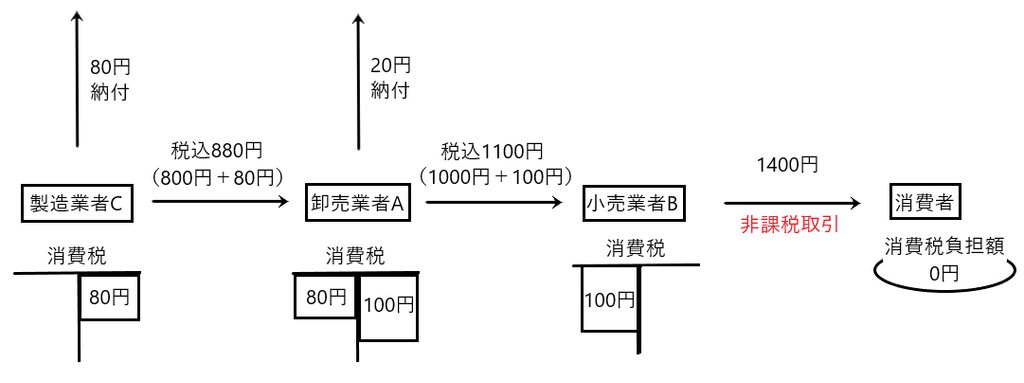
Aは200円の利益を確保するために、仕入価格800円(税抜)に200円の利益を乗せて、税抜1000円(税込1100円)で販売すればよいことになります。そうするとAは入出金ベースで「1100円の入金と880円の出金」があるため320円が手元に残り、消費税納税額20円(100円ー80円)を納付することで利益200円を残すことができます。
Bが消費者に販売する行為は非課税取引なので、当該取引に消費税を課すことができず、かつBの仕入時に支払った消費税100円につき仕入税額控除できません。よってBは消費税につき納付も還付もないことになります。そのような中でBが300円の利益を残すには税込仕入価格1100円に300円の利益を上乗せて1400円で販売すればいいことになります。そうすると入出金ベースで「1400円の入金と1100円の出金」があるため、300円が手元に残り、かつ消費税の納税・還付がないため、手元に残った300円が利益になります。
消費者の形式的な消費税負担額は0円であり、国に納付された消費税は「C80円+A20円=100円」となり、消費者は消費税を負担していない体なのに、消費税がトータルで100円納付されていることになり、「消費者による消費税負担額=消費税納税額」という消費税の原則が崩れています。
ところで消費者に対する販売価格は➀の場合は「1430円」であり、②の場合は「1400円」となり、販売価格が30円下がっています。これは事業者であるC・A・Bの利益は確保されたまま、30円販売価格が下がっているということであり、国に対する消費税が30円少なくなった分、消費者に対する販売価格が30円下がったということです。
このように最終消費者に非課税取引により販売すると、事業者の利益を確保したまま、消費税の納税額を減らし、当該消費税の納税額の減少分につき最終消費者の販売価格を下げる効果があると言えます。これが社会政策の観点から、一定の取引を非課税とする目的です。
✔➂ Bと消費者の取引が「非課税取引」であり、他の取引は「課税取引」である場合で、かつBの消費者に対する販売価格が1300円で固定されている場合
Bと消費者の取引が「非課税取引」であり、他の取引は「課税取引」である場合で、かつBの消費者に対する販売価格が1300円で固定されている場合、以下の図のようになります。
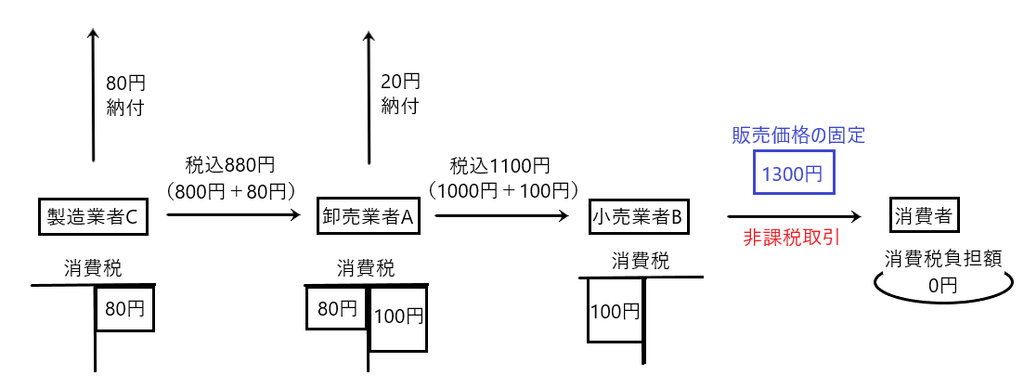
Aは200円の利益を確保するために、仕入価格800円(税抜)に200円の利益を乗せて、税抜1000円(税込1100円)で販売すればよいことになります。そうするとAは入出金ベースで「1100円の入金と880円の出金」があるため220円が手元に残り、消費税納税額20円(100円ー80円)を納付することで利益200円を残すことができます。
Bが消費者に販売する行為は非課税取引なので、当該取引に消費税を課すことができず、かつBの仕入にに支払った消費税100円につき仕入税額控除できません。よってBは消費税につき納付も還付もないことになります。そしてBの消費者に対する販売価格は1300円で固定されているので、「1300円ー1100円=200円」の利益しか残せないことになります。つまりBは仕入時に支払った消費税100円を販売価格に上乗せ出来ないので、利益200円しか残せないのです。
このように事業者Bが支払った消費税を販売価格に転嫁できず、事業者Bが消費税負担を強いられる事態は、たとえば医者の診療報酬などで起こり得ます。診療報酬は固定されているので医者が勝手に診療報酬を上げて消費税負担を診療報酬に転嫁できないのです。このような問題の解決策として、「診療報酬の額を消費税が転嫁された価格で設定する」という方法があります。
➂の場合、消費者は1300円で甲製品を購入していますが、➀の場合は1430円で購入しており、➀の場合と比べて販売価格が130円も下がっています。これは➂の方が➀よりも消費税の納税額が30円減っており、かつ小売業者Bが100円の消費税負担をした結果、トータルで130円が消費者に還元されているということです。この方法はBの利益を犠牲にしてしまっている所に問題があります。
✔➃ A・B間の取引が「非課税取引」であり、他の取引は「課税取引」である場合
A・B間の取引が「非課税取引」であり、他の取引は「課税取引」である場合、以下の図のようになります。
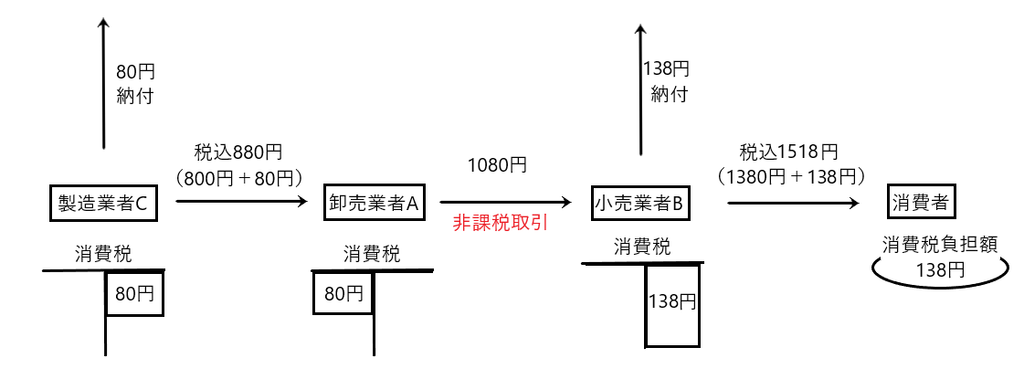
AがBに販売する行為は非課税取引なので、当該取引に消費税を課すことができず、かつAの仕入に支払った消費税80円につき仕入税額控除できません。よってAは消費税につき納付も還付もないことになります。そのような中でAが200円の利益を残すには、税込仕入価格880円に200円の利益を乗せて1080円で販売すればいいことになります。そうするとAは入出金ベースで「1080円の入金と880円の出金」があるため200円が手元に残り、消費税納税額は0円なので利益200円を残すことができます。
Bが300円の利益を残すには、税抜価格1080円に300円の利益を上乗せして、税抜1380円(税込1518円)で販売すればいいことになります。
ここで➀と④の消費者に対する販売価格を比較すると、➀の場合は1430円、④の場合は1518円となり、販売価格が88円値上がりしています。➀と④の場合はともに事業者の利益を確保しているという点で同じです。➀と④が異なる所は実際の消費税の納税額です。➀の場合は「C80円+A20円+B30円=130円」を納付していますが、④の場合は「C80円+B138円=218円」納付しています。つまり④の場合は➀の場合よりも消費税の納税額が88円多いため、消費税の納税額が増えた分だけ販売価格が上昇しているということです。
消費者の消費税負担額は④の場合は138円であるにもかかわらず、218円の納税があるというのはおかしな現象であり、消費税に非課税取引が絡むとこのような不具合が生じてしまうのです。
✔非課税取引が招く消費税の不具合について思うこと
このように非課税取引が取引の中途で挟まることで、本来納める必要のない消費税まで納税義務が生じる現象が生じます。この現象により、事業者は本来負担すべき消費税以上の納付を行うことになったり、消費税の負担増により販売価格を上げざるを得ないという事態を招きます。
机上の計算式で実態とかけ離れた消費税額が計算され、現実に事業者が損をしてしまうという事態が生じてしまうので、非課税取引が出てきた場合は事業者は細心の注意を払って係る不測の損失を被らないように対策を立てる必要があります。
