消費税の計算方法は5つあります。
それは、免税事業者(消費税の計算の必要なし)、簡易課税、全額控除、一括比例配分、個別対応の5つです。
いずれの計算方法によるのかの判定基準のひとつに「課税売上割合」があります。
ここでは、この課税売上割合とは何かを解説します。
課税売上割合の計算式
課税売上割合の計算式は以下のとおりです。

上の計算式につき、どこを分母とし、どこを分子にしているのかは以下の図のとおりです。
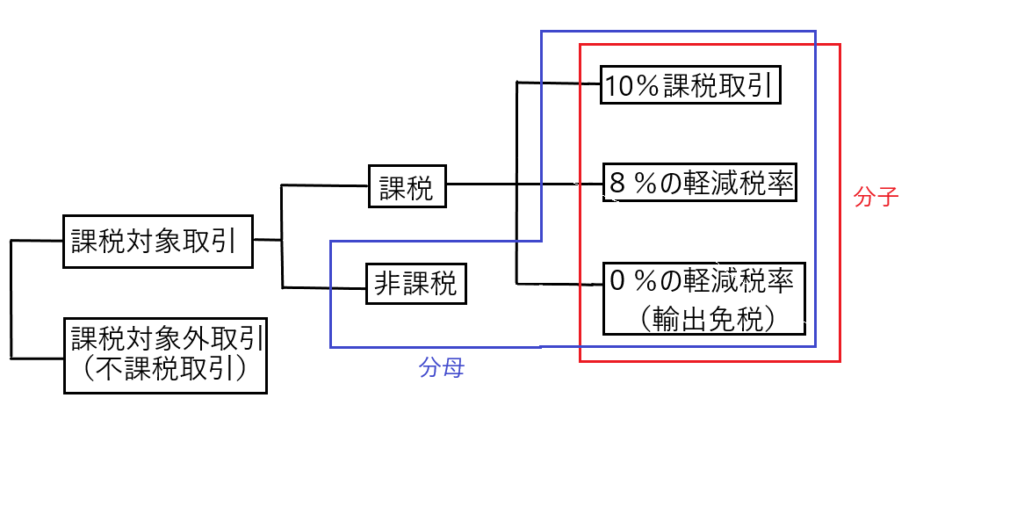
つまり、課税売上割合とは、「事業者の売上のうち、消費税の計算上、課税対象となる売上がどれくらいあるか」を割合で示したものです。
